Domain stundentafel.de kaufen?
Wir ziehen mit dem Projekt
stundentafel.de um.
Sind Sie am Kauf der Domain
stundentafel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stundentafel.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
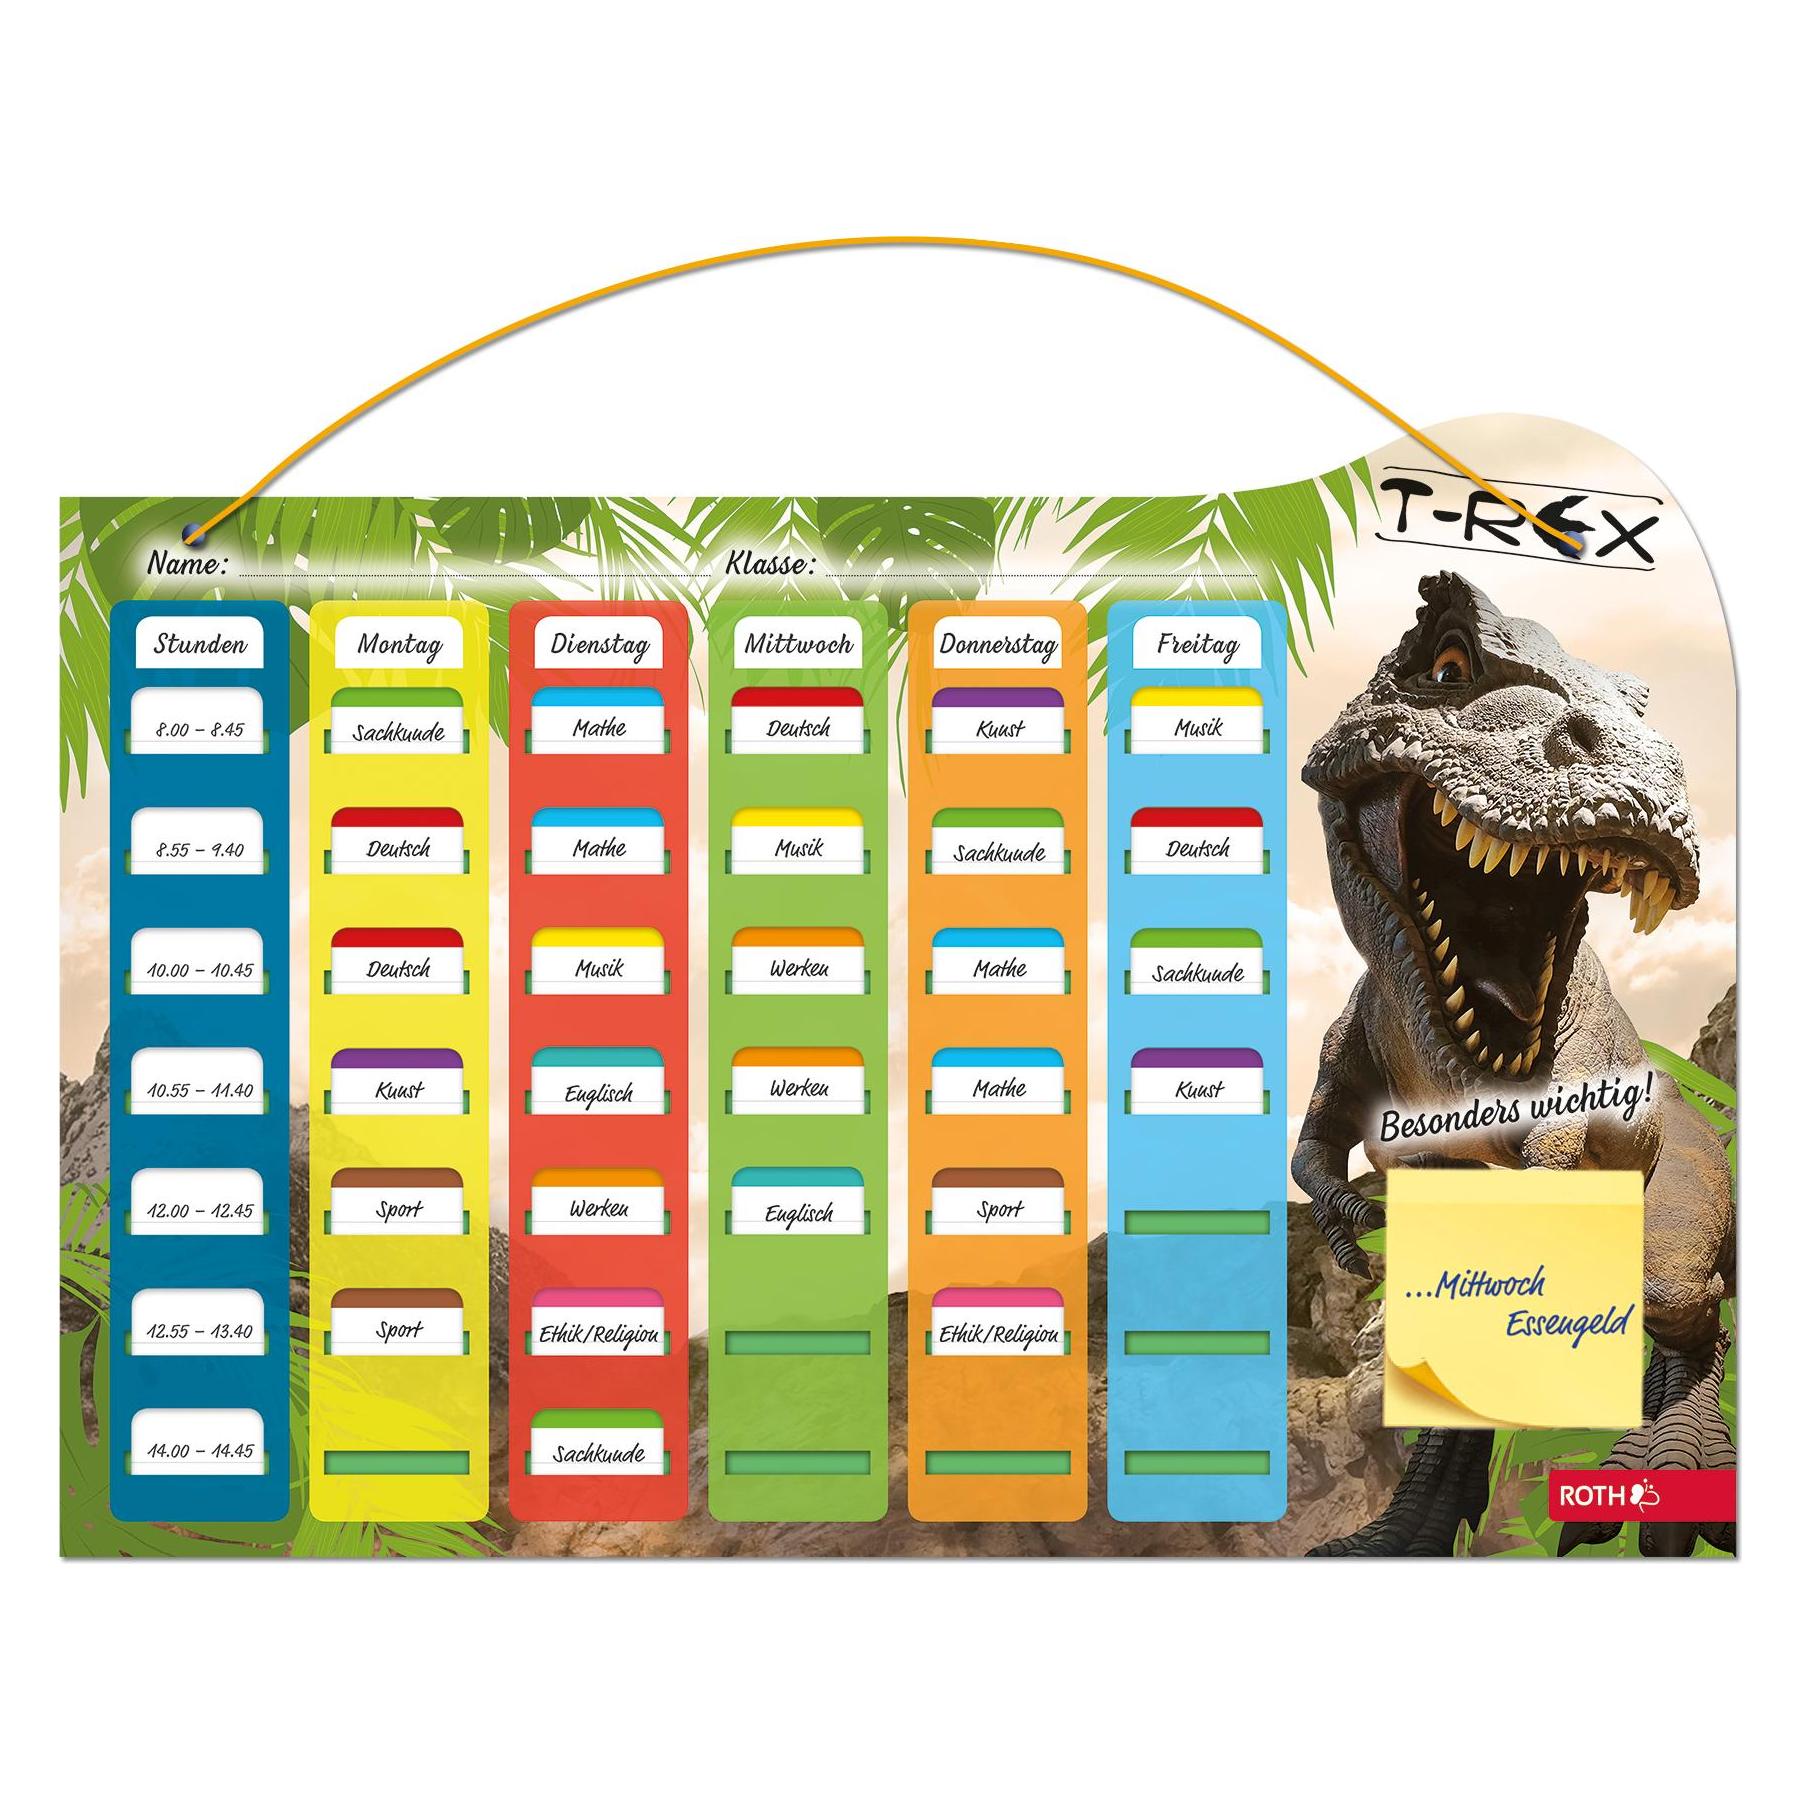
itenga Stundenplan 33104805, Doodles, abwischbar, A4A4-Stundenplan mit farbenfrohem Doodles-Motiv für Jungen & Mädchen Vorderseite matt folienkaschiert und einfach abwischbar Auf stabilem, extra dickem 300g/m² Papier gedruckt Beliebig oft mit Non-Permanent-Marker beschriften und wieder abwischen Rückseite kann zusätzlich permanent beschriftet werden Merkmale: Ausführung: abwischbar weitere Produktinformationen: Format: A4 Farbe: bunt Material: Papier Zeiteinteilung: 5-Tage-Woche / Montag bis Freitag (10 Felder je Tag)4,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Handplan magnetisch, Stundenplan im verkleinerten MaßstabKlassenplantafel als mobiler Handplan in Stahlemaille grün. Die Oberflächen der Plantafeln bestehen aus Stahlblech grün mit eingebranntem Stundenplanraster in gelb und einem Aluminiumrahmen silberfarben. Die Aufteilung beginnt links mit einer Tages (Montag bis Freitag)- und einer Stunden-Spalte, anschließend folgen die Klassenspalten nach Anzahl der Klassen (z.B. 10/15 Klassen). Die Unterteilung erfasst 10 Unterrichtsstunden pro Tag. Handplan ist mit Kreide beschreibbar. Artikelfeatures: magnethaftend beschreibbar mit Kreide klein und handlich133,89 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
itenga Stundenplan 33104805, Doodles, abwischbar, A4A4-Stundenplan mit farbenfrohem Doodles-Motiv für Jungen & Mädchen Vorderseite matt folienkaschiert und einfach abwischbar Auf stabilem, extra dickem 300g/m² Papier gedruckt Beliebig oft mit Non-Permanent-Marker beschriften und wieder abwischen Rückseite kann zusätzlich permanent beschriftet werden Merkmale: Ausführung: abwischbar weitere Produktinformationen: Format: A4 Farbe: bunt Material: Papier Zeiteinteilung: 5-Tage-Woche / Montag bis Freitag (10 Felder je Tag)4,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Handplan magnetisch, Stundenplan im verkleinerten MaßstabKlassenplantafel als mobiler Handplan in Stahlemaille grün. Die Oberflächen der Plantafeln bestehen aus Stahlblech grün mit eingebranntem Stundenplanraster in gelb und einem Aluminiumrahmen silberfarben. Die Aufteilung beginnt links mit einer Tages (Montag bis Freitag)- und einer Stunden-Spalte, anschließend folgen die Klassenspalten nach Anzahl der Klassen (z.B. 10/15 Klassen). Die Unterteilung erfasst 10 Unterrichtsstunden pro Tag. Handplan ist mit Kreide beschreibbar. Artikelfeatures: magnethaftend beschreibbar mit Kreide klein und handlich133,89 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Alpin-Lehrplan 3: Hochtouren - Eisklettern, Ratgeber von Andreas DickGletscher, Firngrate und hartes Eis – Hochtouren und Eisklettern sind faszinierende, aber auch riskante Bergsportdisziplinen. Die Bewegung in grosser Höhe ist anspruchsvoll, und die Gefahren durch rutschigen Untergrund, verborgene Lawinen und Spalten sind komplex. Der neu aufgelegte „Alpin-Lehrplan 3: Hochtouren – Eisklettern“ aus der Reihe Rother Wissen & Praxis ist ein umfassender Leitfaden sowohl für Einsteiger als auch für ambitionierte Hochtourengeher. Erläutert werden Klettern in Firn, Eis und Mixed-Gelände, die aktuellen Sicherungstechniken am Gletscher und in absturzgefährdetem Gelände sowie Bewegungstechnik und Taktik. Auch Theoretisches zu Ausrüstung, Gletscher- und Wetterkunde, Bergrettung und Erste Hilfe, zu alpinen Gefahren, zu Orientierung, Tourenplanung und Trainingslehre wird behandelt. Da gerade die hochalpinen Regionen sehr stark vom Klimawandel betroffen sind, widmet sich zudem ein Kapitel ganz dem Umwelt- und Naturschutz. Die Texte sind verständlich und nachvollziehbar verfasst. Viele Fotos und Grafiken, die in der bewährten, humoristischen Art von Georg Sojer gezeichnet wurden, tragen dazu bei, die Inhalte anschaulich zu vermitteln. Die offiziellen Alpin-Lehrpläne des Deutschen Alpenvereins wenden sich nicht nur an Ausbilder, sondern vor allem an Bergsportler selbst. Sie sind nach neuesten didaktischen Erkenntnissen erarbeitet und besonders praxisorientiert aufgebaut. In anschaulicher Aufmachung vermitteln sie – neben dem speziellen Know-how zur jeweiligen Bergsportdisziplin – die Vielseitigkeit und den Erlebniswert des Alpinismus.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rother Alpin-Lehrplan 7 - Mountainbiken Fachbücher 4. Aufl. 2023Der "Alpin-Lehrplan Mountainbiken", herausgegeben vom Deutschen Alpenverein, ist seit 2006 einzigartig im deutschsprachigen Raum. Er gilt als Standardwerk in der Ausbildung von Fahrtechniktrainern und Mountainbike-Guides.29,90 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.